Narodowy Bank Polski poinformował o osiągnięciu celu, o którym mówił od lat: 700 ton złota w rezerwach dewizowych. To stawia Polskę w ścisłej czołówce europejskich posiadaczy kruszcu i jest zwieńczeniem kilkuletniej, bardzo konsekwentnej akumulacji. Niemal równolegle Światowa Rada Złota opublikowała raport pokazujący, że popyt ze strony banków centralnych i funduszy ETF pozostaje wyjątkowo silny.
Dla inwestora detalicznego rodzi się jedno pytanie: skoro instytucje kupują na potęgę, a ceny są blisko historycznych szczytów, czy to dobry moment, żeby dołożyć złoto do własnego portfela? Zanim na nie odpowiesz, warto zrozumieć mechanikę tego rynku.
Dlaczego banki centralne kupują złoto
Bank centralny nie kupuje kruszcu, żeby zarobić. Kupuje, żeby zdywersyfikować rezerwy. Większość rezerw dewizowych to obligacje i depozyty w obcych walutach, głównie w dolarze i euro. To aktywa, które zawsze są czyimś zobowiązaniem: ktoś musi je wykupić, ktoś może je zamrozić.
Złoto nie ma emitenta. Nie da się go zbankrutować ani objąć sankcjami w ten sam sposób co rachunku bankowego. Po 2022 roku, gdy część rezerw Rosji została zablokowana, banki centralne z całego świata wyraźnie przyspieszyły zakupy kruszcu. NBP otwarcie tłumaczył swoje decyzje właśnie bezpieczeństwem i wiarygodnością kraju, a nie prognozą ceny.
Skala ma znaczenie. Roczna podaż złota z kopalń jest ograniczona i rośnie powoli. Gdy sektor publiczny pochłania setki ton rocznie i praktycznie nigdy ich nie odsprzedaje, z rynku znika płynna podaż. To strukturalne wsparcie dla ceny, ale uwaga: to nie jest gwarancja wzrostów. Złoto potrafiło przez całe dekady stać w miejscu lub tracić realną wartość.
Złoto fizyczne kontra papierowe
Początkujący inwestor ma kilka praktycznych dróg i różnią się one bardziej, niż się wydaje.
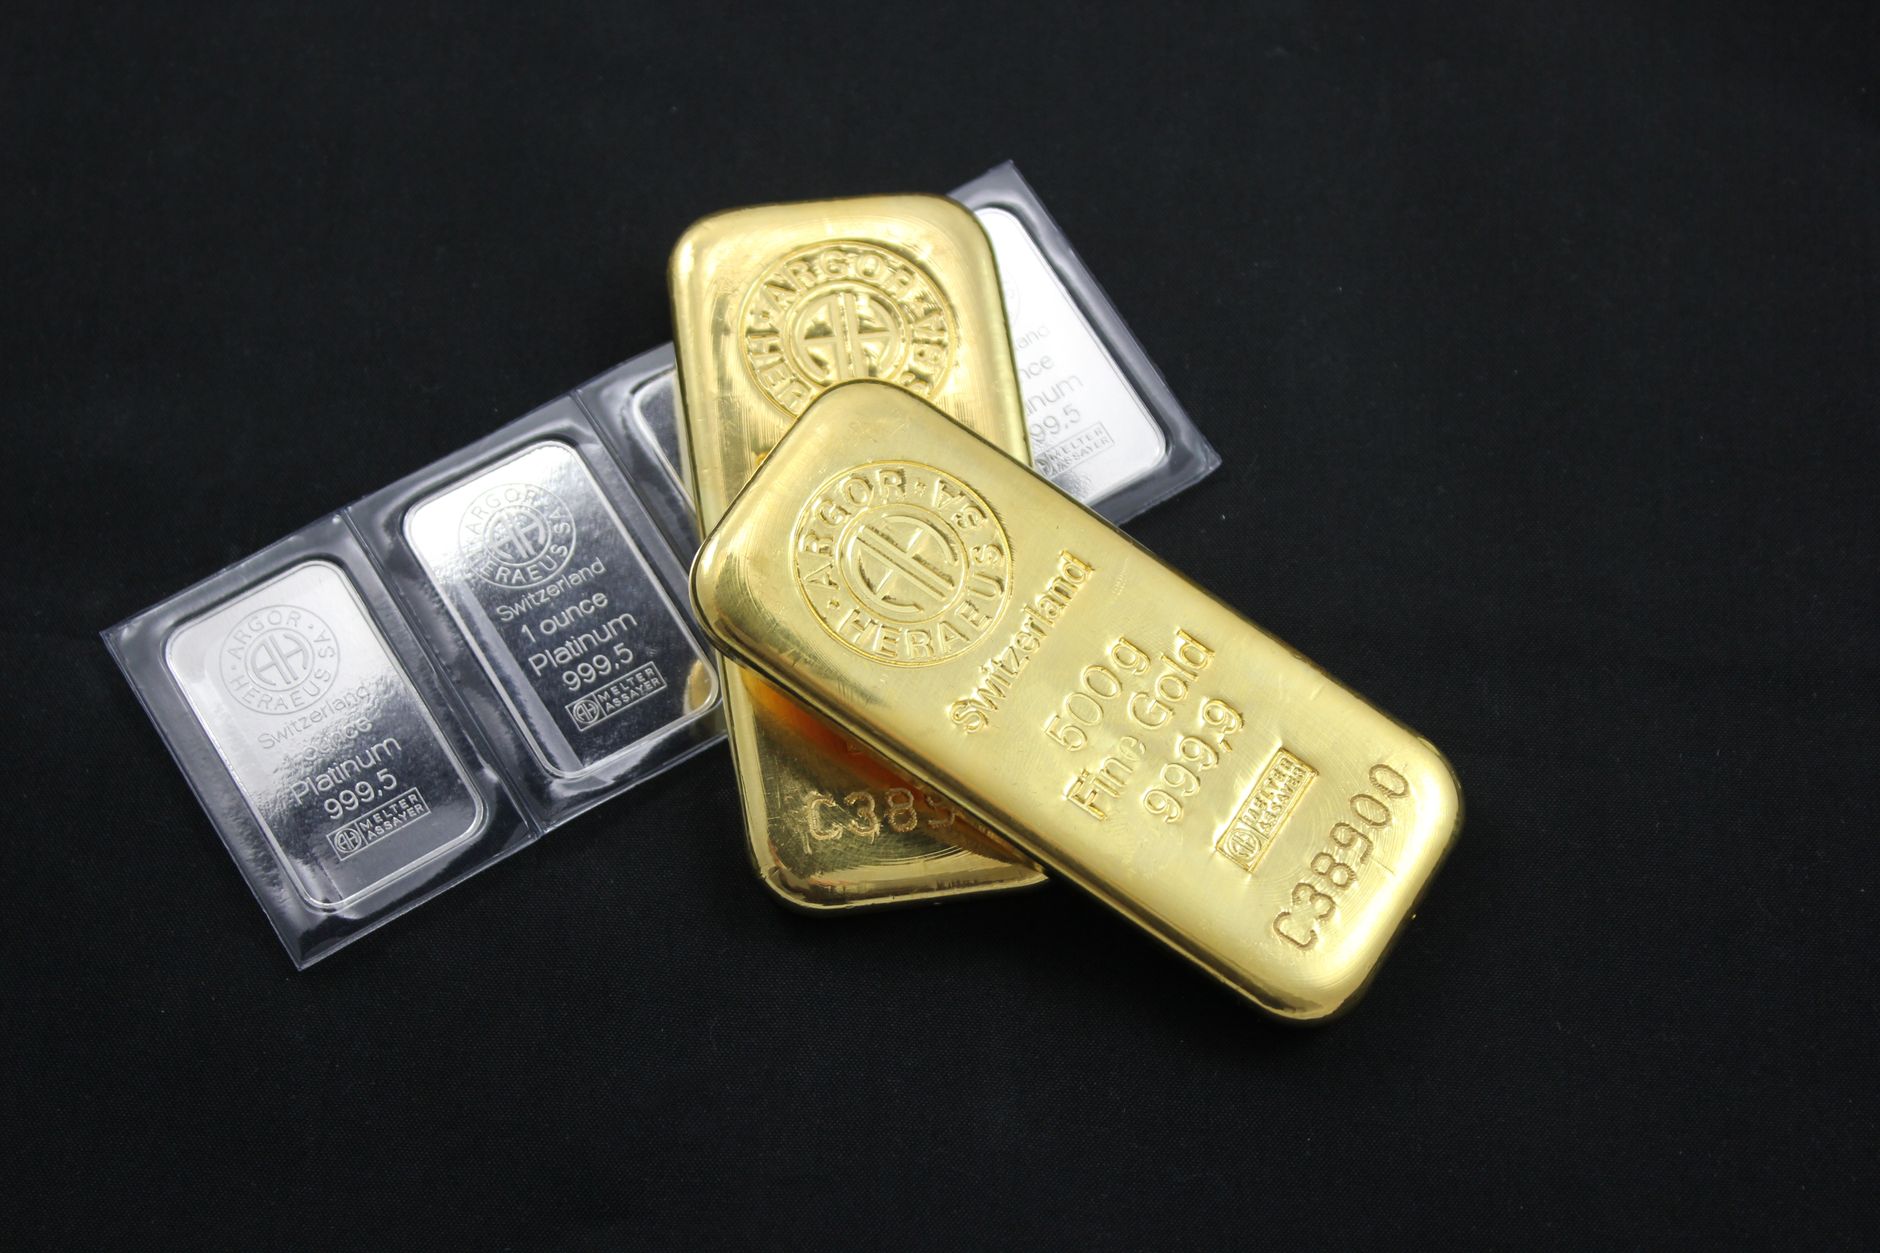
- Sztabki i monety bulionowe. Pełna kontrola nad aktywem, brak ryzyka pośrednika. Minusy: spread (różnica między ceną kupna i sprzedaży) potrafi sięgać od kilku do kilkunastu procent, zwłaszcza przy małych gramaturach, do tego dochodzi koszt przechowywania i ubezpieczenia.
- ETF i ETC zabezpieczone fizycznie. Niskie koszty (typowo ułamki procenta rocznie), natychmiastowa płynność, brak problemu sejfu. W zamian akceptujesz ryzyko emitenta i strukturę prawną funduszu.
- Akcje spółek wydobywczych. To nie jest złoto, tylko biznes oparty na złocie. Dźwignia działa w obie strony, a dochodzi ryzyko operacyjne, polityczne i kursowe.
- Kontrakty i produkty lewarowane. Dla początkujących zdecydowanie nie.
Warto też pamiętać o ryzyku walutowym. Złoto wycenia się w dolarach, więc polski inwestor zarabia lub traci także na kursie USD/PLN. Zdarzało się, że kruszec rósł w dolarze, a w złotym stał w miejscu.
Jak zacząć rozsądnie przy wysokich cenach
Rekordowe notowania to najgorszy moment na emocjonalną decyzję o zakupie dużej pozycji naraz. Kilka zasad, które ograniczają ryzyko:
- Ustal rolę złota w portfelu, zanim kupisz. Dla większości inwestorów to element stabilizujący, a nie motor zysków. Typowe alokacje, o których mówią analitycy, to kilka do kilkunastu procent portfela.
- Rozkładaj zakupy w czasie. Regularne, mniejsze transakcje uśredniają cenę i zdejmują presję trafiania w dołek.
- Porównuj spready, nie ceny reklamowe. Sprawdź, po ile dany dealer odkupi od ciebie sztabkę dziś. To realny koszt wejścia.
- Kupuj od sprawdzonych źródeł. Produkty z certyfikatem i rozpoznawalnych mennic, z udokumentowanym pochodzeniem.
- Sprawdź kwestie podatkowe. Złoto inwestycyjne jest w Polsce zwolnione z VAT, ale zysk ze sprzedaży może podlegać podatkowi dochodowemu. Zasady różnią się dla metalu fizycznego i instrumentów finansowych.
Podsumowanie
Osiągnięcie przez NBP poziomu 700 ton to przede wszystkim sygnał o kierunku polityki rezerwowej, a nie rekomendacja zakupowa dla Kowalskiego. Banki centralne mają inny horyzont, inne cele i zerową presję na płynność. Inwestor indywidualny może wyciągnąć z tego jeden rozsądny wniosek: dywersyfikacja ma sens, a złoto jest jej uznanym narzędziem. Reszta to kwestia kosztów, dyscypliny i realistycznych oczekiwań.
Tekst ma charakter edukacyjny i nie stanowi porady inwestycyjnej. Decyzje inwestycyjne podejmujesz na własną odpowiedzialność.
Codzienny skrót na Telegramie
Najważniejsze newsy dnia w 60 sekund. Bez spamu.
Ten artykuł ma charakter wyłącznie edukacyjny i nie stanowi porady inwestycyjnej, rekomendacji ani oferty w rozumieniu przepisów prawa. Inwestowanie w kryptowaluty i instrumenty finansowe wiąże się z ryzykiem, włącznie z utratą całości zainwestowanych środków.